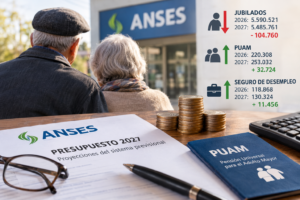
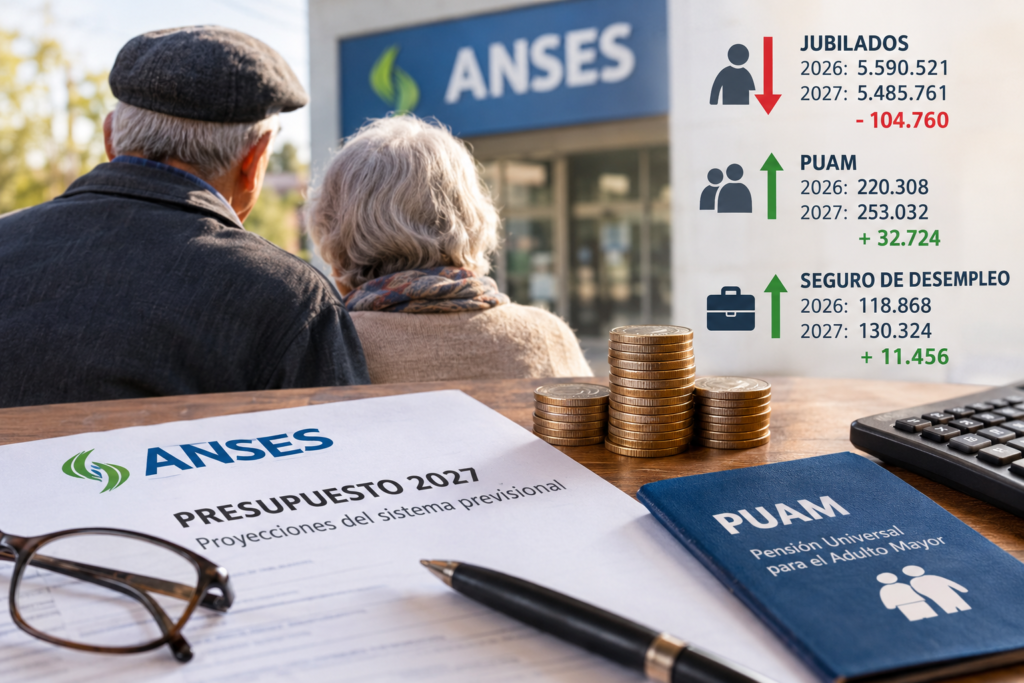
El proyecto de Presupuesto 2027 anticipa un cambio en la composición del sistema previsional argentino: ANSES estima que el número de jubilados y pensionados del SIPA pasará de 5.590.521 en 2026 a 5.485.761 el próximo año. La diferencia es de 104.760 beneficiarios menos. En paralelo, crecería la cantidad de personas que reciben la Pensión Universal para el Adulto Mayor (PUAM). El dato surge de las estimaciones oficiales incorporadas al proyecto.
De acuerdo con las proyecciones incorporadas al Presupuesto, los titulares de la PUAM pasarían de 220.308 en 2026 a 253.032 en 2027, un aumento de 32.724 personas. El dato no significa que ANSES vaya a quitar jubilaciones ya otorgadas, sino que refleja la evolución prevista del padrón, con nuevas altas y bajas y, especialmente, una menor incorporación de personas al régimen contributivo. Esto implica un cambio en la composición de la cobertura previsional.
La PUAM está destinada a personas de 65 años o más que no reúnen los requisitos para acceder a una jubilación contributiva. Es una prestación no contributiva y su otorgamiento contempla, entre otros requisitos, una evaluación socioeconómica y patrimonial. Además, la prestación equivale al 80% del haber mínimo jubilatorio. En septiembre de 2026, el monto básico fue de $342.906,56, según los valores informados.
Con el bono extraordinario de $70.000, el ingreso de los titulares de la PUAM alcanzó en septiembre $412.906,56, de acuerdo con los valores informados para ese mes. La prestación se actualiza mediante la movilidad previsional vigente, vinculada al índice de precios. La PUAM, además, incluye cobertura de salud a través del PAMI y permite gestionar determinadas asignaciones familiares, bajo las condiciones establecidas por la normativa.
¿Por qué habrá menos jubilados en 2027?
Una de las claves para entender la proyección de menos jubilados está en el requisito de aportes. Para acceder a una jubilación ordinaria del régimen general se necesitan, como regla, 30 años de servicios con aportes, además de alcanzar la edad jubilatoria: 60 años para las mujeres y 65 para los varones. Si una persona llega a esa edad sin reunir los años requeridos, no obtiene automáticamente una jubilación contributiva.
El escenario cambió después del vencimiento de la moratoria previsional de la Ley 27.705. Esa herramienta permitió durante un período regularizar años de aportes faltantes y facilitó el acceso a una jubilación a personas que no habían completado los 30 años exigidos. Con su finalización, quienes alcanzan la edad jubilatoria sin los aportes suficientes deben recurrir a las alternativas previstas por el sistema, entre ellas la PUAM.
El contexto laboral también aparece asociado al problema previsional. La pérdida de empleos registrados y la persistencia de la informalidad dificultan que una parte de los trabajadores acumule durante su vida activa los 30 años de aportes requeridos. La consecuencia puede verse al llegar a la edad de retiro: personas que cumplieron la edad legal quedan fuera de una jubilación contributiva por no haber alcanzado la densidad de aportes necesaria.
Otro dato incorporado al escenario de 2027 corresponde al Seguro de Desempleo. Las estimaciones contemplan que sus titulares pasarían de 118.868 personas en 2026 a 130.324 en 2027. Se trata de una suba de 11.456 beneficiarios. En conjunto con la caída proyectada de jubilaciones contributivas y el aumento de la PUAM, el dato forma parte de un escenario oficial que refleja cambios en la cobertura vinculada al mercado laboral.
40 años de aportes al Monotributo tampoco alcanzarían
El debate previsional también alcanza a quienes sí realizan aportes, pero bajo el régimen de Monotributo. Un estudio del IERAL de la Fundación Mediterránea, elaborado por Marcelo Capello y Martín Fiore, analizó cuánto podrían financiar esos aportes después de 40 años de actividad. El trabajo concluyó que, bajo un escenario de actualización de los fondos solamente por inflación, ninguna categoría permitiría alcanzar el equivalente a una jubilación mínima, según el modelo utilizado.
El estudio señala una diferencia importante entre los distintos regímenes. En promedio, el aporte personal representa el 11% del ingreso de un asalariado formal, el 5% para un trabajador autónomo y apenas el 1,1% entre los monotributistas. Además, existe una fuerte concentración en las categorías inferiores: alrededor del 55% de los monotributistas activos se encuentra en la categoría A y cerca del 78% en A, B o C.
Según la simulación del IERAL, un hombre que permaneciera 40 años en la categoría A podría financiar, con sus aportes actualizados por inflación, apenas el 9% de una jubilación mínima. En la categoría K, el porcentaje llegaría al 75%. Para las mujeres, los resultados serían todavía menores: 6% en la categoría A y 50% en la K. El ejercicio busca mostrar la distancia entre aportes y prestaciones futuras.
El resultado mejora si se supone que los fondos acumulados obtienen un rendimiento real del 2% anual por encima de la inflación. Aun así, el beneficio no sería uniforme. Con 40 años de aportes, un hombre de categoría K alcanzaría el equivalente al 138% de una jubilación mínima, o 105% si además dejara una pensión al cónyuge. Para una mujer de la misma categoría, el resultado llegaría al 99%. Es un escenario hipotético.
El mismo informe calculó cuánto deberían aumentar los aportes para que un monotributista de categoría A pudiera financiar una jubilación mínima bajo ese supuesto de rendimiento real. Para una mujer que aportara durante 40 años, el incremento requerido sería del 778%, desde $18.247 hasta $160.298 mensuales. Para un hombre que dejara pensión a su cónyuge, el aumento sería del 725%, desde $18.247 hasta $150.600. Así surge del ejercicio.
Las proyecciones para 2027 y el estudio sobre el Monotributo muestran dos dimensiones diferentes de una misma discusión: la cantidad de trabajadores que logran reunir aportes suficientes y la relación entre lo que se aporta y lo que eventualmente puede financiarse durante la jubilación. Mientras ANSES anticipa menos beneficiarios del régimen contributivo, la PUAM aparece como una prestación con mayor presencia dentro de la cobertura prevista.
 Sigue a ECOS en su canal de Whatsapp y no te pierdas todo lo nuevo que este sitio publica para ti todos los días. IR AL CANAL
ENCUESTA:
NOTA: Esta encuesta es libre y se preserva la identidad del votante. El sistema toma un voto por domicilio (dirección IP), para más votantes en un mismo hogar usar plan de datos móviles en el dispositivo.
SEGUÍ A ECOS EN SUS REDES:
SITIO WEB …
FACEBOOK …
WHATSAPP …
INSTAGRAM …
THREADS …
X -TWITTER …