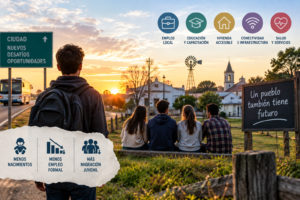
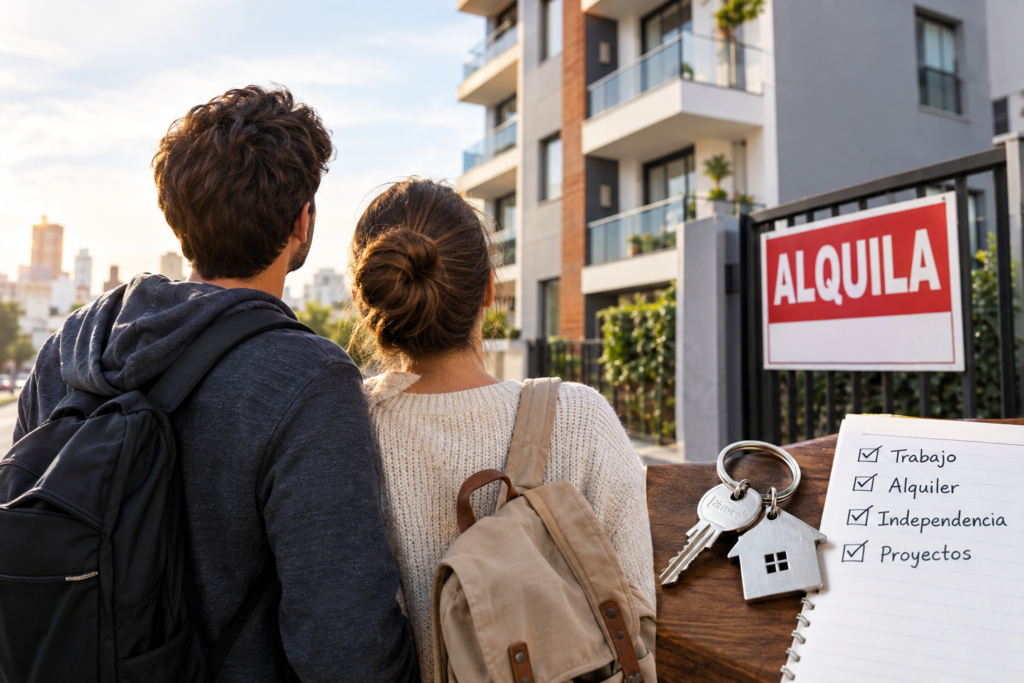
Independizarse, alquilar una vivienda y proyectar una vida propia se volvió un desafío para miles de jóvenes argentinos. El acceso a un hogar no depende solamente del deseo de dejar la casa familiar: también exige ingresos suficientes, estabilidad laboral, garantías y capacidad para afrontar alquiler, servicios y gastos cotidianos. La vivienda aparece así como una condición para concretar otros proyectos personales.
Un dato resume parte de esta dificultad. Distintos relevamientos difundidos en los últimos años señalan que alrededor de cuatro de cada diez jóvenes de entre 25 y 35 años viven con sus padres o abuelos porque no logran acceder a una vivienda. La cifra fue difundida por medios y organizaciones dedicadas al estudio del hábitat y expone una emancipación que, para muchos, llega más tarde de lo esperado.
El problema no se limita a comprar una casa. Para quien comienza su vida adulta, el alquiler suele ser la puerta de entrada a la independencia, pero exige afrontar un mercado con valores que pueden representar una parte elevada de los ingresos. A esto se suman los requisitos de ingreso, depósitos, garantías y gastos iniciales, que pueden transformar la búsqueda de un departamento en una barrera difícil de superar.
El mercado también cambió en el plano normativo. El DNU 70/2023 modificó las reglas de los contratos de locación y habilitó que propietarios e inquilinos acuerden aspectos como moneda, actualización y condiciones contractuales. El Gobierno presentó la desregulación como una forma de recuperar libertad contractual, mientras que organizaciones de inquilinos señalaron que una menor regulación puede aumentar la incertidumbre para quienes alquilan.
La evolución de los precios agrega otra dificultad. Un informe publicado por LA NACION en abril de 2026 señaló que el aumento de los alquileres había superado a la inflación en determinados períodos, reflejando el peso que la vivienda puede tener sobre los presupuestos familiares. En paralelo, los relevamientos del mercado inmobiliario muestran diferencias importantes según ciudad, ubicación, superficie y características de cada propiedad.
La situación se combina con el desempeño de los ingresos y del empleo. Los datos de la Encuesta Permanente de Hogares del INDEC permiten observar las condiciones de vida, el régimen de tenencia de las viviendas …
… y la situación laboral de los hogares. Cuando los ingresos no acompañan el costo de sostener una vivienda, la emancipación puede postergarse, compartirse con otras personas o depender del apoyo económico de la familia.
Comprar tampoco resulta sencillo. Un relevamiento presentado por la Fundación Tejido Urbano indica que el 31% de los hogares inquilinos del AMBA, unos 1,13 millones, tendría capacidad de pago para afrontar un crédito hipotecario con las condiciones actuales. Sin embargo, reunir el capital inicial, cumplir requisitos bancarios y asumir los gastos de la operación mantiene a muchas familias fuera del mercado de vivienda propia.
Detrás de la discusión sobre alquileres y propiedad aparece una cuestión social más amplia: qué posibilidades tiene una persona joven de construir autonomía. Poder mudarse, formar una pareja, estudiar, trabajar y proyectar una familia depende en buena medida de contar con un lugar estable donde vivir. Por eso, el acceso a la vivienda no es solamente una cuestión inmobiliaria, sino también económica, familiar y de desarrollo personal.
El desafío consiste en ampliar las alternativas sin trasladar todo el peso al individuo. Un mercado de alquiler previsible, garantías accesibles, empleo registrado, crédito hipotecario sostenible y políticas habitacionales pueden facilitar el tránsito hacia la independencia. La discusión no debería reducirse a propietarios contra inquilinos: el objetivo es que acceder a un hogar no sea una barrera estructural para construir un proyecto de vida.
Fuentes consultadas
INDEC: la Encuesta Permanente de Hogares releva condiciones de vida, situación laboral y régimen de tenencia de las viviendas.
Fundación Tejido Urbano: sus relevamientos recientes estiman que el 31% de los hogares inquilinos del AMBA —unos 1,13 millones— tendría capacidad de pago para acceder a un crédito hipotecario, aunque persisten fuertes barreras para reunir el capital inicial.
LA NACION: análisis sobre la evolución de los alquileres y su relación con la inflación durante 2026.
Boletín Oficial / Gobierno nacional: DNU 70/2023, que modificó el régimen de locaciones y estableció la posibilidad de pactar moneda y mecanismos de actualización entre las partes.
Fundación Tejido Urbano: datos sobre el crecimiento de la población inquilina y el retraso de la edad de acceso a la vivienda propia.
 Sigue a ECOS en su canal de Whatsapp y no te pierdas todo lo nuevo que este sitio publica para ti todos los días. IR AL CANAL
ENCUESTA:
NOTA: Esta encuesta es libre y se preserva la identidad del votante. El sistema toma un voto por domicilio (dirección IP), para más votantes en un mismo hogar usar plan de datos móviles en el dispositivo.
SEGUÍ A ECOS EN SUS REDES:
SITIO WEB …
FACEBOOK …
WHATSAPP …
INSTAGRAM …
THREADS …
X -TWITTER …